Inteligência de Cuidado com a sua marca.
Nos três momentos que decidem a sua carteira: captação, fidelização e retenção. Você é a contratante e a dona da relação. O cliente vê "Gestão de Saúde da [Sua Corretora], operada pela NAGIS".
A ajuda não é desconto
O seu cliente vai pedir ajuda com o custo. A ajuda que funciona é saber onde o custo nasce e cuidar ali, antes da internação. A sua corretora leva ao cliente essa leitura, e a prova, um valor que a concorrente não entrega.
de reajuste coletivo projetado para 2026
Evidência de mercado: Mercer Marsh Benefícios. A Aon projeta 9,7% de alta no custo médico corporativo.
das empresas tiveram aumento acima de 20% em 2025
Evidência de mercado: pesquisa ABRH Brasil com 419 empresas e 3,15 milhões de vidas.
das pessoas concentram mais da metade do custo de uma carteira
Leitura de carteira real, na base anonimizada do Hub. O IESS encontrou 66,5% do custo em 5% das pessoas de uma autogestão (evidência de mercado).
Captação, fidelização e retenção
Em cada momento, algo que o preço sozinho não entrega.
Conquistar a conta
Quem leva uma leitura da carteira do cliente muda o assunto da reunião de cotação e deixa de disputar só desconto.
Manter o cliente perto
Quem aparece a cada dois meses com o cuidado que aconteceu vira parte da gestão da empresa, e o próximo contato deixa de ser a renovação.
Segurar a renovação
Quem abre o reajuste e mostra o resultado das pessoas cuidadas fica com o cliente, e com o vitalício dos anos seguintes.
Leia mais: cada momento, hoje e com a NAGIS
Na cotação, você diz ao cliente: "Trouxe três coisas que ninguém mais traz. Quanto a sua carteira custa comparada com carteiras parecidas, quanto do custo do ano passado era passageiro, e o que pode acontecer com as pessoas do seu plano, a partir do contrato."
| Momento | Hoje | Com a NAGIS |
|---|---|---|
| 1 · Captação: a cotação | Preço, rede e carência. O mesmo que a concorrente leva. | O Diagnóstico de Conquista: quanto a carteira do cliente deveria custar, quanto do custo do ano passado foi passageiro, o cuidado que passaria a existir e com que confiança tudo foi dito. |
| 2 · Fidelização: o contrato | Silêncio até a fatura subir. O próximo contato já é a renovação. | A cada dois meses, um relatório com a sua marca: o cuidado que aconteceu, o sinal precoce do contrato e o resultado das pessoas acompanhadas. |
| 3 · Retenção: a renovação | Aceitar o reajuste ou trocar de operadora. | O dossiê de renovação, 60 dias antes: o reajuste separado em inflação, mudança de perfil, casos isolados já encerrados e pico cobrado como permanente, e o resultado das pessoas cuidadas. |
| O cliente pequeno | Nada a oferecer além do preço. | Gerente de cuidado com nome para os funcionários dele e a prova a cada dois meses. O que só a sua corretora leva. |
A concorrente trouxe desconto. Você trouxe a leitura.
Exemplo ilustrativo, com números criados para mostrar a lógica.
Metalúrgica Alfa, 800 vidas, R$ 5,9 milhões de prêmio por ano. A operadora pede 19% de reajuste. A concorrente propõe trocar de operadora. Você abre o reajuste peça por peça, com o extrato da própria operadora na mão, e leva essa leitura para negociar com a operadora atual.
Leia mais: a conta da Alfa, passo a passo
Metalúrgica Alfa, 800 vidas, R$ 5,9 milhões de prêmio por ano. A operadora pede 19% de reajuste, e cada ponto vale R$ 59 mil. A corretora concorrente propõe trocar de operadora com 6 pontos a menos de reajuste, R$ 354 mil.
Você abre o dossiê de renovação da NAGIS e mostra o reajuste peça por peça. 9 pontos são a inflação médica que a própria operadora declara, em linha com o mercado. A mudança de perfil do quadro não pesou. 6 pontos vêm de três casos de alto custo que já terminaram: tratamentos com começo e fim, que entraram na conta deste ano e não voltam no próximo. 4 pontos são o pico do ano passado: meses em que o uso subiu por um motivo que não se repete, e que a conta da operadora trata como se fosse continuar.
Esses 10 pontos são o seu argumento com a operadora atual. Com o extrato dela na mão, você mostra que esse custo não volta e pede que saia do reajuste, sem trocar de operadora. Se a operadora aceitar tudo, são R$ 590 mil para a Alfa, R$ 236 mil a mais do que a proposta da concorrente. Quanto sai depende da negociação: o dossiê dá a conta, quem negocia é você. E ao lado, o que aconteceu com as 32 pessoas acompanhadas: quem entrou em programa, a adesão e a qualidade de vida medida por elas mesmas.
A Alfa fica com você. Num vitalício de 3% sobre o prêmio atual, são R$ 177 mil por ano para a sua corretora, todo ano. É outra conversa.
O reajuste de 19%, aberto peça por peça
Entenda os componentes da conta
- Casos que já terminaram
- Tratamentos caros que tiveram fim, como uma cirurgia ou um transplante já feitos. Entraram na conta deste reajuste, mas não voltam no próximo ano.
- Pico do ano passado
- Meses em que o uso do plano subiu por um motivo que não se repete, como um surto de dengue ou cirurgias adiadas feitas de uma vez. A conta da operadora trata esse pico como se fosse continuar.
O que cada caminho tira do reajuste
O caminho 2 não é automático. É o que a corretora pede à operadora atual, com o extrato aberto, mostrando que esse custo não volta. Quanto sai do reajuste depende da negociação.
R$ 236 mil a mais para a Alfa do que no caminho da concorrente, se a operadora aceitar os 10 pontos. E R$ 177 mil por ano ficam com a sua corretora, num vitalício de 3% sobre o prêmio, porque a Alfa fica.
Enxergar onde o custo nasce
A Inteligência de Cuidado tem duas partes, dados e cuidado, medidas pela Contraprova Contínua. A corretora contrata a Inteligência de Dados sozinha, a APS Digital (com a inteligência dentro) ou as duas, em partes diferentes da carteira.
Enxergar o que o plano esconde
Lê o uso e o custo de cada carteira contra a base anonimizada do Hub Nacional de Cuidado Contínuo. Modelos preditivos e o gêmeo digital da carteira dizem quanto ela deveria custar, quanto oscila sozinha e quem está a caminho de uma internação.
Cuidar de quem mais precisa, pelo nome
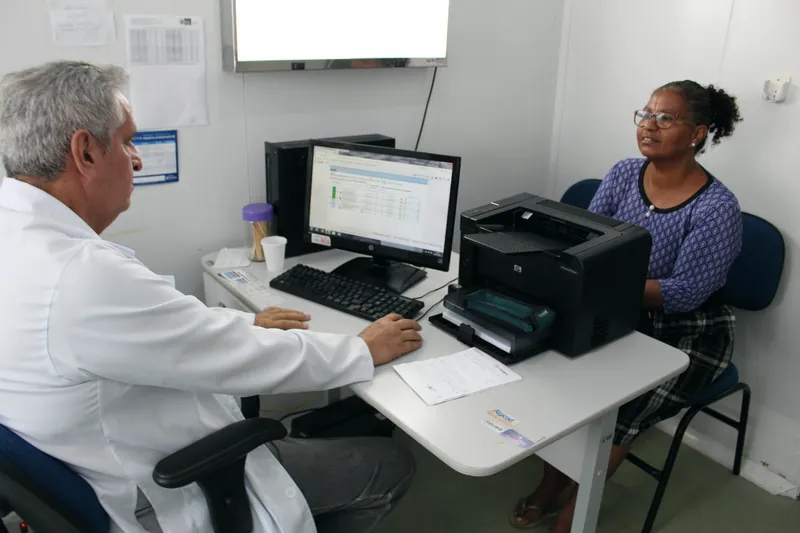
A APS Digital é a equipe clínica própria da NAGIS, desde 2008: médicos, enfermeiras e gerentes de cuidado com nome. Busca ativa (a equipe encontra e liga para quem precisa), protocolos reconhecidos e qualidade de vida medida pelo próprio paciente. APS é atenção primária à saúde.
Leia mais: os três ativos e o Hub
Os três ativos que a corretora não tem sozinha (base, operação e método)
- A base · O Hub, a base anonimizadaA régua de comparação: quanto uma carteira daquele perfil e porte deveria custar e quanto oscila naturalmente. A corretora passa a ter essa leitura.
- A operação · A APS Digital da NAGISEquipe clínica própria que chega à pessoa, cuida e gera o dado que não existe em fatura: quem foi cuidado, a adesão e a qualidade de vida medida pelo paciente.
- O método · A Contraprova ContínuaAs regras que separam efeito do cuidado de acaso. É o que faz o número resistir ao atuário da operadora e ao financeiro do cliente.
O Hub Nacional de Cuidado Contínuo é duas coisas
Uma camada acompanha as pessoas. A outra cresce a cada carteira que entra e ajuda todos a fazerem contraprova.
- O histórico que acompanha a pessoa · O cuidado segue a pessoa, não o contratoQuem assina o Passaporte de Cuidado leva o seu histórico quando troca de empresa, de corretora ou de plano, e os programas não param. Só a equipe clínica vê esse histórico, sob sigilo profissional, e a pessoa pode recusar a qualquer momento sem perder nada.
- A base anonimizada que cresce · Cerca de 1 milhão de vidas, anonimizadasContrato a contrato, sem nenhuma pessoa identificável. É a régua que diz o que é normal para cada perfil e porte, e é contra ela que toda contraprova é feita. Cada carteira que entra deixa a régua mais precisa para todas as outras.
- A regra que faz o Hub existir · O caminho é de mão únicaO que a equipe clínica registra no histórico só chega à base depois de anonimizado. O caminho inverso não existe: ninguém parte da base para chegar a uma pessoa. É essa regra que torna o Hub possível, e o Passaporte de Cuidado é o que a pessoa assina para entrar nele.
Uma entrega por momento
Sempre com a sua marca.
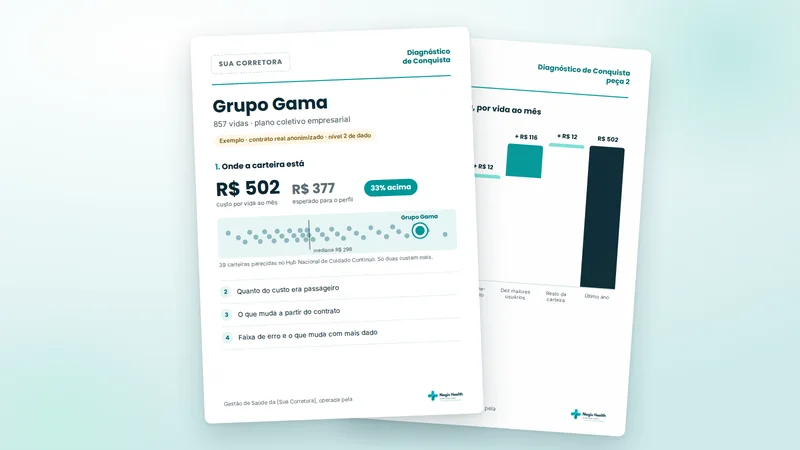
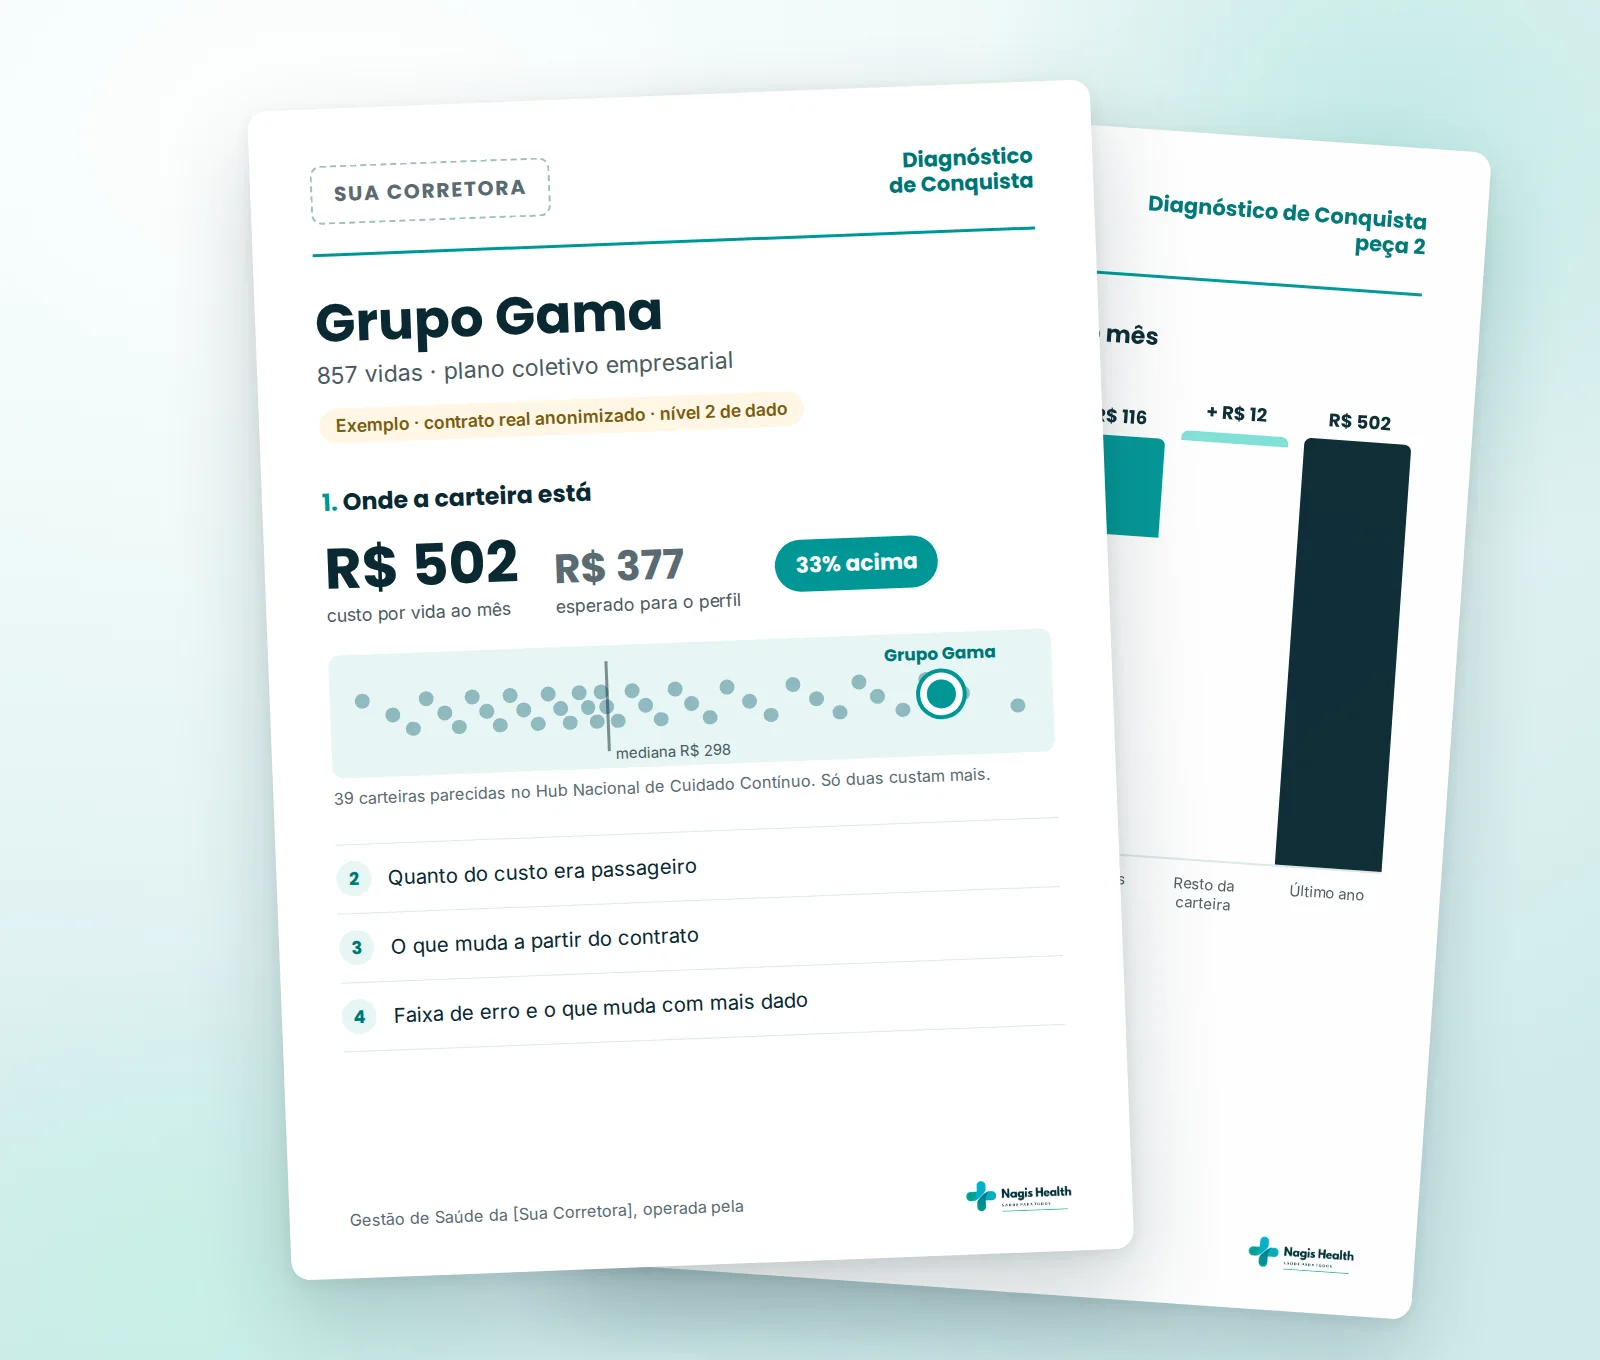
O Diagnóstico de Conquista
Feito com o que o cliente já tem em mãos. Quatro peças: onde a carteira está, comparada com carteiras parecidas; quanto do custo do ano passado era passageiro; o que pode acontecer com as pessoas a partir do contrato; e com que confiança tudo foi dito, com a faixa de erro e o nível de dado.
O relatório a cada dois meses
Seis por ano, em três camadas: o cuidado que aconteceu (encontrados, acolhidos, em programa, qualidade de vida medida pelo paciente); o sinal precoce do contrato contra o esperado para o perfil; e o resultado das pessoas acompanhadas, comparadas com pessoas parecidas que não foram cuidadas.
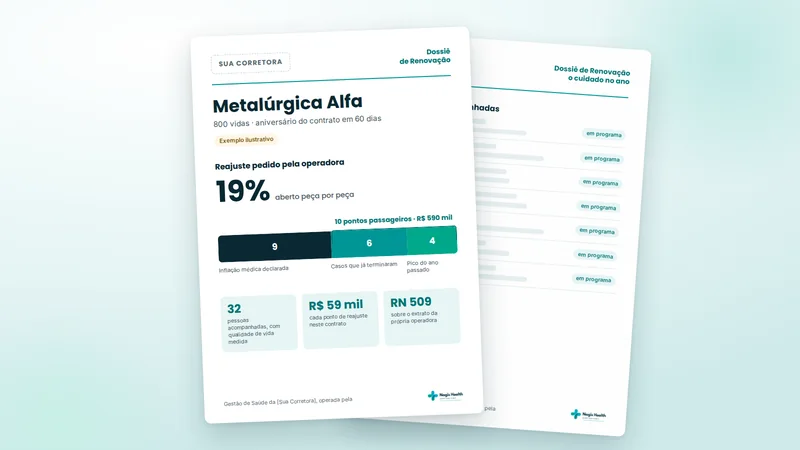
O dossiê de renovação, 60 dias antes
Quatro partes: o reajuste aberto peça por peça (inflação, mudança de perfil, casos isolados já encerrados, pico cobrado como permanente); o resultado das pessoas acompanhadas; a posição do contrato no conjunto da sua carteira; e a migração assistida, se a decisão for trocar de operadora.
Leia mais: as peças e os níveis de dado
As quatro peças do Diagnóstico de Conquista
Feito com o que o cliente já tem em mãos, com a sua marca. Cada peça responde a uma pergunta que o cliente faz.
Peça 1 · Onde a carteira está
O custo por vida do cliente comparado com carteiras parecidas em perfil e porte, na base anonimizada do Hub, com a oscilação normal daquele tamanho. Responde: uma sinistralidade de 82% é alta ou normal para esta empresa?
Peça 2 · Quanto era passageiro
Quanto do custo do ano veio de poucos casos caros, e quanto desse grupo tende a não se repetir no ano seguinte, medido no Hub. Responde: o ano passado foi típico?
Peça 3 · O que pode acontecer a partir do contrato
O desenho do cuidado que passa a existir: quantas pessoas entram em programa, em quais linhas de cuidado, com gerente pelo nome, e o que o RH recebe a cada dois meses.
Peça 4 · Com que confiança foi dito
A faixa de erro de cada número, medida em contratos reais do mesmo porte, e o nível de dado que sustentou o diagnóstico, de 1 a 4: extrato completo, relatório de sinistralidade, só o extrato do reajuste ou só a lista de vidas. Tudo sai com a faixa de erro e o nível de dado ao lado.
Os quatro níveis de dado, e o que cada um permite dizer
O nível vem declarado na primeira página. Abaixo de algumas centenas de vidas não sai número de custo em nível nenhum: ali a conversa é o desenho do cuidado e o compromisso de medir dentro do contrato.
| Nível | O que o cliente tem em mãos | O que o Diagnóstico consegue dizer |
|---|---|---|
| 1 | O extrato completo, com despesa por pessoa. Só existe depois do contrato. | Tudo, caso a caso. Serve aos relatórios e ao dossiê, não à conquista. |
| 2 | O relatório de sinistralidade: vidas e despesa por mês, por tipo de evento, maiores usuários sem nome. É o mais comum numa conquista. | O custo real contra o esperado, a composição da alta e o que foi passageiro, em faixa. |
| 3 | Só o extrato do reajuste, com a memória de cálculo que a operadora é obrigada a entregar (RN 509/2022 da ANS). | O percentual pedido contra o esperado, sem a composição do custo. |
| 4 | Só a lista de vidas por idade e sexo, a mesma usada para cotar. | O esperado para o perfil e a faixa de referência. O número de custo vem numa segunda fase, quando chegar o dado. |
As três camadas do relatório a cada dois meses
Seis por ano, com a sua marca, sempre nas mesmas três camadas e nesta ordem. O cliente recebe notícia da corretora, não da operadora.
Camada 1 · O cuidado que aconteceu
Pessoas encontradas pela busca ativa, acolhidas e em programa, aceite do Passaporte, alertas resolvidos e a qualidade de vida medida pelo próprio paciente. É a reunião com o RH: mostra que algo acontece com as pessoas todo mês.
Camada 2 · O sinal precoce
Internações, idas ao pronto atendimento e custo por vida do contrato contra o esperado para o perfil, com a oscilação normal do porte. Você sabe dois ou três meses antes do reajuste, e sabe se é caso isolado ou tendência. A lista de contratos fora da faixa vira a sua agenda de contas.
Camada 3 · O resultado das pessoas acompanhadas
Em janela de 12 meses, comparadas com pessoas parecidas que não foram acompanhadas, com a regra de comparação escrita antes (Regra 1 da Contraprova). É o argumento da renovação e o caso para as próximas conquistas.
As quatro partes do dossiê de renovação
Quando você pedir, 60 dias antes do aniversário do contrato, com o sinal precoce e a posição do contrato. A abertura peça por peça entra assim que chega o extrato do reajuste, que a operadora é obrigada a entregar até 30 dias antes (RN 509/2022). Quem negocia com a operadora é você, com a leitura da NAGIS na mão e o documento da própria operadora como base.
1 · O reajuste aberto peça por peça
Sobre a memória de cálculo que a operadora é obrigada a entregar, separamos quatro peças: a inflação médica declarada, contra a referência de mercado; a mudança de perfil do quadro; os casos isolados de alto custo, e quais já terminaram; e o pico do ano passado cobrado como se fosse permanente.
2 · O resultado das pessoas acompanhadas
Contra pessoas parecidas que não foram cuidadas, com a regra de comparação escrita antes (Regra 1 da Contraprova).
3 · A posição do contrato
Onde ele está no conjunto da sua carteira e em relação ao esperado para o perfil, na base do Hub.
4 · A migração assistida
Se a decisão for trocar de operadora, o histórico de cuidado segue as pessoas pelo Hub e os programas não param.
Quero o Diagnóstico de ConquistaVer as doze entregas dos três momentos, uma a uma
Quem já viu funcionar
Os casos que podemos mostrar, em vídeo curto, com legenda: quem fala e o que diz.
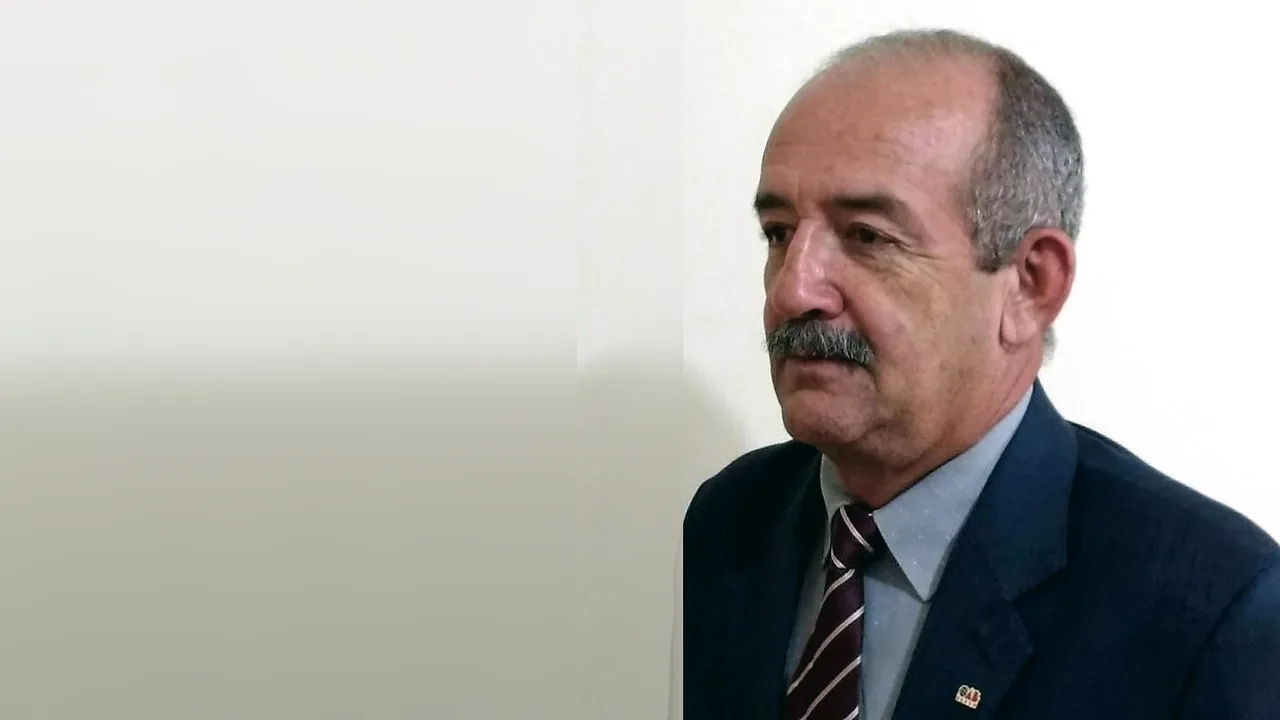 Dr. Marinalvo PereiraPresidente da APAS
 Autogestão · Polícia Militar de São Paulo
Dr. Marinalvo Pereira, presidente da APAS
Presidente da APAS, autogestão da Polícia Militar de São Paulo: afirma em vídeo a economia de R$ 7 milhões por ano e chama o programa de essencial.
Abrir no YouTube →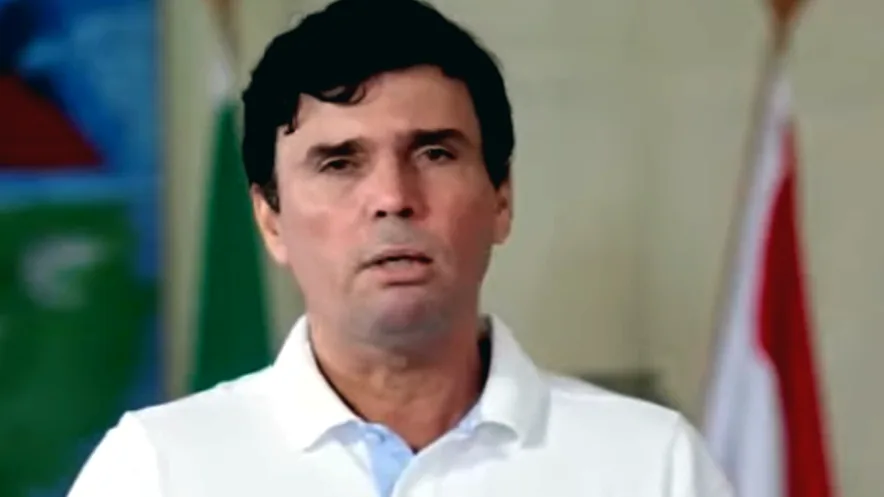 Marcius BeltrãoPrefeito de Penedo, Alagoas, à época
 Gestão pública · Penedo, Alagoas
Marcius Beltrão, prefeito de Penedo
Prefeito de Penedo, Alagoas, o município onde a NAGIS operou e publicou 90% menos idas ao pronto atendimento entre doentes crônicos.
Abrir no YouTube →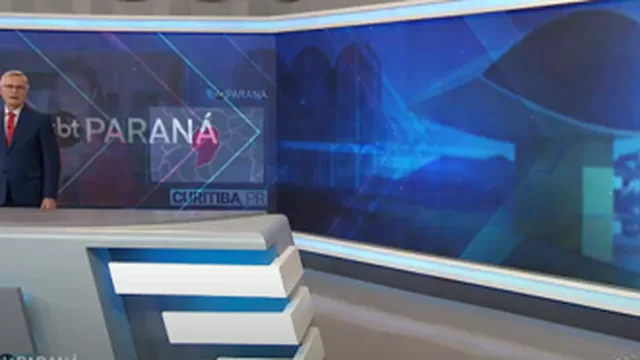 SBT ParanáReportagem de 14/02/2025
NAGIS no SBT Paraná
Reportagem de 14 de fevereiro de 2025 sobre a gestão de saúde operada pela NAGIS.
Abrir no YouTube →Leia mais: as provas e as etiquetas
Dezoito anos operando gestão de saúde para operadoras, autogestões e governos, com equipe clínica própria. Cada prova entra com a etiqueta que diz de onde ela vem, e os números de mercado deste site são evidência de mercado, não resultado da NAGIS.
- Declarado pelo cliente · APAS Bauru, autogestão privada dos policiais militares de SPR$ 7 milhões por ano de economia, afirmados pelo presidente, Dr. Marinalvo Pereira, no vídeo acima.
- Resultado da NAGIS, publicado · Penedo, Alagoas90% menos idas ao pronto atendimento e 56% menos internações, comparando os mesmos doentes crônicos antes e depois de entrarem no programa. Como o resumo descreve, na BMC Health Services Research, 2019, resumo de congresso, com o CEO da NAGIS entre os autores.
- Fato da operação · Plano de saúde do Hospital Evangélico de LondrinaPlataforma, protocolos e coordenação da equipe de gestão de saúde do plano, de 2023 a 2026.
- Reconhecimento · TechEmerge 2018Selecionada pelo programa TechEmerge do IFC/Banco Mundial, para transferência de tecnologia em saúde.
Publicado, reconhecido e noticiado
Resultado publicado em revista científica internacional, reconhecimento do IFC/Banco Mundial, selo GovTech e cobertura da imprensa. Cada logo abre a fonte.


Prometemos prova
As quatro regras que todo número segue. Cada número chega ao atuário da operadora e ao financeiro do cliente com a régua de comparação, a faixa de erro e a metodologia à vista.
A comparação é registrada antes do cálculo
Antes de olhar qualquer resultado, fica registrado por escrito quem será comparado com quem, qual número será medido e o que conta como efeito. A régua fica fixa do começo ao fim.
Compara com quem era parecido e não foi cuidado
Além do "antes e depois": os 4% mais caros de um ano costumam custar menos no ano seguinte sem programa nenhum (leitura de carteira real), e o comparador desconta esse efeito natural.
Todo número sai com faixa de erro e nível de dado
A faixa foi medida em contratos reais do mesmo porte. O nível de dado diz com o que o número foi feito: extrato completo, relatório de sinistralidade, extrato do reajuste ou só a lista de vidas.
Publica com efeito ou sem efeito
A metodologia vai escrita no relatório. Um relatório que admite "neste ponto, sem efeito detectável" torna crível tudo o que ele afirma.
Leia mais: o motor por trás dos números
- Gêmeo digital da carteira · Quanto a carteira deveria custarUm modelo de cada carteira, calibrado na base anonimizada do Hub e corrigido todo mês com o dado real; a partir do primeiro ano, o desfecho de cada grupo também volta, anonimizado, e recalibra a comparação. Diz quanto ela deveria custar, quanto oscila sozinha e o que teria acontecido se ninguém tivesse cuidado.
- Campeão e desafiante · O modelo nunca fica velhoVersões novas disputam com o modelo em uso sobre o histórico anonimizado, sem tocar em paciente. A regra de quem vence é fixada antes da disputa. Quem acerta mais assume, e nada muda por opinião.
- Contraprova Contínua · Todo número nasce desafiadoÉ o que o cliente recebe: o compromisso de que cada resultado passou pelas quatro regras acima. Você pode cobrar as quatro. A base calibra, o gêmeo aponta, a APS Digital age, e o que aconteceu volta anonimizado para o Hub, que fica um pouco melhor para todos.
O pequeno compra cuidado
O conjunto da sua carteira compra negociação.
No contrato pequeno, o que existe é o cuidado que o funcionário sente e a prova a cada dois meses; número de custo só a partir de algumas centenas de vidas, sempre em faixa. No contrato médio, o custo em faixa, o sinal precoce e o reajuste aberto peça por peça. No grande, a partir de cerca de 5.000 vidas, tudo isso e a economia em reais no custo total, com a faixa de erro ao lado. A promessa financeira forte está no conjunto da sua carteira: 200 contratos de 100 vidas são 20 mil vidas, e é no conjunto que o ruído cai e você negocia.
Leia mais: um exemplo em cada porte
A sua carteira tem muitos clientes pequenos, alguns médios e poucos grandes. Para cada um, dizemos só o que dá para afirmar com honestidade.
- O contrato pequenoO reajuste vem do agrupamento da operadora ou mistura o contrato com o conjunto. Número de custo e promessa de reajuste ficam fora deste porte. Entregamos o que o funcionário sente, gente cuidada pelo nome, e o retrato do cuidado a cada dois meses. Em dois ou três trimestres, esse cliente passa a ter histórico documentado para chegar na renovação mostrando resultado em vez de pedir desconto. É o que conquista a conta pequena e a segura na sua carteira. Exemplo ilustrativo: uma transportadora de 90 vidas, R$ 520 por vida ao mês, R$ 560 mil por ano de plano. A operadora manda 14% de reajuste, o reajuste do conjunto de contratos dela. Sozinha, a corretora só tem duas frases: "é o pool" e "vamos cotar outra". Com a Inteligência de Cuidado, ela chega com um histórico de 12 meses: 4 pessoas em programa (um diabético que não fazia acompanhamento, uma hipertensa, uma gestante, um caso de coluna), cada uma com gerente de cuidado pelo nome e a qualidade de vida medida por ela mesma. A corretora promete prova, e leva a prova. O que ela faz é chegar à renovação com esse retrato, e, se a operadora negar condição, cotar outra operadora levando 12 meses de prova, e não um pedido de desconto. O dono da transportadora sente a diferença nas pessoas, não no boleto. E é por isso que não troca de corretora.
- O contrato médioCusto esperado em faixa, sinal precoce e reajuste aberto. O resultado é medido nas pessoas acompanhadas, contra pessoas parecidas, e nunca vendido como economia no custo total do contrato. Exemplo ilustrativo: a Metalúrgica Alfa, 800 vidas, R$ 610 por vida ao mês, R$ 5,9 milhões por ano. Cada ponto de reajuste nesse contrato são R$ 59 mil por ano. A operadora pede 19%. O dossiê abre: 9 são inflação, 6 são três casos que já terminaram, 4 são o pico do ano passado cobrado como permanente. Os 10 pontos passageiros valem R$ 590 mil por ano para o cliente. A corretora concorrente propôs trocar de operadora com 6 pontos a menos de reajuste, R$ 354 mil. A corretora parceira da NAGIS leva esses 10 pontos à operadora atual como argumento de negociação, com o extrato dela na mão, sem trocar de operadora. E ao lado: o que aconteceu com as 32 pessoas acompanhadas, quem entrou em programa, a adesão e a qualidade de vida medida por elas mesmas. O que não se diz: "economizamos R$ X no custo total da Alfa". Em 800 vidas, o total oscila mais do que qualquer programa move em um ano.
- O contrato grandeTudo isso com faixa estreita, e a economia no custo total do contrato, medida contra o gêmeo digital, com a faixa de erro ao lado. Exemplo ilustrativo: uma rede de varejo com 6.000 vidas, R$ 450 por vida ao mês, R$ 32,4 milhões de prêmio por ano. Cada ponto de reajuste são R$ 324 mil. 240 pessoas em programa. Aqui a contraprova vale por inteiro: o gêmeo digital projetou, sem cuidado, R$ 27,5 milhões de custo assistencial para o ano; o custo real fechou em R$ 26,3 milhões. Diferença de R$ 1,2 milhão, com faixa de R$ 0,4 a R$ 2,0 milhões, e a regra de comparação registrada antes de olhar o resultado. A operadora pede 15%. O dossiê abre 8 de inflação, 3 de perfil e 4 de pico passageiro, e mostra o contrato abaixo do esperado. A corretora senta pedindo 11% em vez de 15%, com o extrato da própria operadora na mão, e cada ponto que negocia são R$ 324 mil por ano na conta do cliente.
- O conjunto da sua carteira200 contratos de 100 vidas são 20 mil vidas. Somados no Hub, o ruído cai e a contraprova funciona por inteiro. É ali que a promessa financeira forte vive, e é com esse conjunto que você negocia com a operadora. Exemplo ilustrativo: uma corretora com 180 contratos e 22 mil vidas de saúde, R$ 127 milhões por ano de prêmio na carteira. Contrato a contrato, ninguém afirma economia: a maioria tem menos de 300 vidas. Somados no Hub, o ruído cai para poucos pontos, e a contraprova diz: "o conjunto custou R$ 100,5 milhões contra R$ 104 milhões que o gêmeo projetou sem cuidado; diferença de R$ 3,5 milhões, faixa de R$ 1,8 a R$ 5,2 milhões". Com esse número e 22 mil vidas, a corretora senta com a operadora para negociar condição para o conjunto dos seus contratos pequenos, o que uma corretora de 3 mil vidas não consegue pedir. E leva o mesmo número para prospectar: "no conjunto dos nossos clientes, o custo ficou 3% abaixo do esperado, medido com método". É uma frase só sua.
Nada muda no seu negócio. Muda o que você entrega.
Nada muda no seu negócio
Agenciamento e vitalício continuam, e está em contrato que a NAGIS não fala com o seu cliente sem você e não aborda a sua carteira. A gestão de saúde leva o seu nome.
Tudo roda sobre o contrato que já existe
Com o plano que já existe. Ninguém troca de operadora para ter gestão de saúde. Quem apresenta, negocia e renova é o seu time.
Começa pelo que você precisa
A Inteligência de Dados sozinha, a APS Digital, que já traz a inteligência dentro, ou as duas, em partes diferentes da carteira. Implantação em até 45 dias. O RH do cliente faz três coisas: autoriza a operadora a enviar os dados, entrega a lista de vidas e convida os funcionários.
Você decide onde entra
Escolhe quais contratos entram, começando por um. No pequeno, pode incluir como parte do seu serviço. No grande, pode oferecer como serviço próprio, com a sua marca. Serviço recorrente próprio é valor de carteira.
Leia mais: o seu painel e os cinco perfis
Se você já entrega inteligência de dados, o seu painel fica
Muitas corretoras já anunciam gestão de saúde e entregam um bom painel: sinistralidade, afastados, reunião com o RH. O painel mostra onde está o problema. O que falta são duas coisas: alguém que vá até a pessoa que precisa de cuidado, e uma inteligência que diga a essa equipe por onde começar, quem procurar primeiro, que ações tomar. É isso que a Inteligência de Cuidado acrescenta ao seu painel.
A Gestão de Cuidado entra embaixo do seu painel, com a sua marca, operada pela APS Digital da NAGIS: busca ativa, gerente de cuidado com nome, protocolos e resultado medido por grupo. A Inteligência de Dados traz a camada que o BI comum não tem, porque não conhece o negócio saúde: modelos preditivos que dizem quem procurar primeiro e o gêmeo digital que mede o que teria acontecido sem cuidado. O seu time de benefícios continua dono do cliente, do relatório e da renovação.
Trunfo ou serviço, você decide cliente a cliente
A corretora escolhe, para cada cliente, o que fazer com a Inteligência de Cuidado, e se entra só a Inteligência de Dados ou também a APS Digital. Não precisa ser a mesma escolha para todos. Os valores para a sua carteira saem na proposta.
- Incluir de graça: o trunfo de vendaPara o cliente pequeno e médio. A gestão de saúde entra como parte do que a sua corretora oferece, sem custo para ele. É o argumento que fecha a conta nova e segura a renovação.
- Vender como serviço: receita com margemPara os clientes maiores. A Gestão de Saúde da [Sua Corretora] vira um serviço com preço próprio, que você define. A receita entra todo mês e aumenta o valor da sua carteira.
- Para o diretor comercialA parceria soma, não substitui: você segue agenciando e renovando como hoje, e passa a entregar o que o RH já pedia. Trocar de operadora não resolve o problema do cliente, só muda o endereço dele. Cuidar das pessoas resolve.
Para quem faz mais sentido, cinco perfis de parceiro
- A corretora com muitas empresas pequenas e médiasCarteira pulverizada não é desvantagem aqui, é o contrário. A empresa pequena compra o que os funcionários sentem, gente cuidada pelo nome, e em dois ou três trimestres passa a ter o histórico documentado que a segura na sua carteira (o contrato pequeno está em "O que se pode afirmar, por porte"). O que conta para entrar é o total de vidas de saúde da sua carteira, não o tamanho de cada cliente.
- A corretora que disputa contas grandesVocê concorre em RFP, a concorrência formal em que várias corretoras são convidadas, e precisa de algo que o relatório do concorrente não tem. Aqui você leva dois: a execução clínica com gerente de cuidado com nome, e o Diagnóstico de Conquista, a leitura da conta antes de fechar.
- A corretora com carteira estável, que renova todo anoClientes que renovam sem que ninguém ofereça nada novo, e uma renovação que sempre acaba em conversa de preço. O relatório a cada dois meses e o dossiê de renovação viram o motivo para essa conversa mudar de assunto, e a gestão de saúde pode virar um serviço vendido a esses clientes, com margem.
- O sócio que pensa no valor da corretoraReceita recorrente de serviço vale mais do que comissão para quem quer crescer ou um dia vender a corretora. E um cliente cujos funcionários têm gerente de cuidado não troca de corretora por preço.
- Redes e associações de corretorasUm contrato-quadro com a rede, e cada associada entra com a sua marca e a sua carteira, sem negociar sozinha. Fale conosco sobre o desenho.
As seis perguntas que toda corretora faz
A NAGIS vai abordar os meus clientes?
Não. A corretora é a contratante e a dona da relação. Está em contrato: a NAGIS não aborda o cliente da corretora, e a gestão de saúde leva o nome dela.
Posso começar só pela inteligência, sem a equipe de cuidado?
Pode. A Inteligência de Dados entra sozinha, com o Diagnóstico de Conquista, o relatório a cada dois meses e o dossiê de renovação. A APS Digital, que já traz a inteligência dentro, entra quando você quiser, na carteira inteira ou só em parte dela. Só com a inteligência, o relatório traz o sinal precoce e a posição de cada contrato, e o dossiê abre o reajuste; o cuidado que aconteceu e o resultado das pessoas acompanhadas entram com a APS Digital.
Meus clientes pequenos ganham alguma coisa?
Ganham o que o funcionário sente: gerente de cuidado com nome, e a prova a cada dois meses. Promessa de reajuste menor fica fora do contrato pequeno, porque o reajuste dele vem do agrupamento da operadora. A economia aparece no conjunto da sua carteira, onde o volume de contratos derruba o ruído.
A corretora passa a ver dados de saúde das pessoas?
Não. A corretora vê a sinistralidade por contrato, agregada e anonimizada, em grupos de no mínimo 30 vidas. O dado individual fica com a equipe clínica da NAGIS, sob sigilo profissional.
Vocês garantem que o custo cai?
Garantimos medir do jeito honesto: a regra de comparação escrita antes do cálculo (quem é comparado com quem e o que conta como efeito ficam registrados antes de olhar o resultado), o resultado nas pessoas acompanhadas e no conjunto da sua carteira, sempre com a faixa de erro ao lado.
E se a operadora não mandar os dados mensais das vidas?
A parceria continua, em outro regime, e a proposta diz qual. Com o dado assistencial mensal, é o regime completo, com o sinal precoce e a contraprova no custo. Sem ele, é o regime de cuidado: o desenho do cuidado, o relatório do cuidado que aconteceu, o resultado das pessoas acompanhadas e a migração assistida, que não dependem da operadora.
Da primeira conversa ao primeiro relatório
Um contrato
Escolha um contrato que você está disputando ou vai renovar e mande o que o cliente já tem: a lista de vidas por idade e sexo, sem nome nem CPF, e o relatório de sinistralidade ou o extrato do último reajuste, se houver. O Diagnóstico de Conquista volta com a sua marca, e o primeiro é por conta da NAGIS.
O contrato de canal
Você é a contratante e escolhe o que entra: a Inteligência de Dados, a APS Digital ou as duas. Fica escrito: a NAGIS não aborda o seu cliente, o serviço leva a sua marca e a participação no Hub vem junto.
A implantação, conta a conta
Kit pronto para o RH do cliente: autorização para a operadora enviar os dados, Passaporte de Cuidado para cada funcionário e material de acolhimento. Operando em até 45 dias.
A operação e o relatório
Busca ativa, acompanhamento e medição. A cada dois meses o relatório com o seu nome, e o dossiê de renovação quando você pedir.
Comece por um contato
Conte qual contrato você está disputando ou vai renovar. O primeiro Diagnóstico de Conquista é por conta da NAGIS.
Qual é o mínimo para o diagnóstico?
O mínimo para o diagnóstico é a lista de vidas por idade e sexo, sem nome nem CPF, o menor dos quatro níveis de dado (nível 4). Quanto mais o cliente puder fornecer, sempre anonimizado, mais o Diagnóstico de Conquista consegue dizer: com o extrato do reajuste (nível 3), o percentual pedido contra o esperado; com o relatório de sinistralidade (nível 2), o custo real contra o esperado, a composição da alta e o que foi passageiro. Ver os quatro níveis de dado e o que cada um permite dizer →
Como a NAGIS faz o diagnóstico?
Para fazer o diagnóstico usamos o que a corretora não tem sozinha: a base anonimizada do Hub Nacional de Cuidado Contínuo, cerca de 1 milhão de vidas, que diz quanto uma carteira daquele perfil deveria custar; o gêmeo digital da carteira, o modelo da Inteligência de Dados que projeta o custo com e sem cuidado; a APS Digital, a equipe clínica que desenha o cuidado que passa a existir a partir do contrato; e a Contraprova Contínua, que põe a faixa de erro e o nível de dado ao lado de cada número. Ver como o diagnóstico é feito →
Sou sócio ou diretor. Como começo?
Sócio, diretor comercial ou diretor de benefícios: escolha um contrato que você está disputando ou vai renovar e anexe a lista de vidas por idade e sexo, a mesma que você usa para cotar, sem nome nem CPF, e o relatório de sinistralidade ou o extrato do último reajuste, quando o cliente tiver. O Diagnóstico de Conquista volta com a sua marca, e o primeiro é por conta da NAGIS. Nenhum dado de pessoa antes do contrato, e a NAGIS não aborda o seu cliente.