Como funciona, em detalhe.
As páginas de venda contam a história. Esta guarda a minúcia: as doze entregas, os níveis de dado, o Hub, o motor, o que afirmamos em cada porte, as perguntas completas e os estudos citados.
O que chega na sua mão em cada momento, e de onde vem.
Cada entrega se apoia em um dos três ativos: a base anonimizada do Hub, a APS Digital (a operação) ou a Contraprova (o método). A última coluna diz se ela depende de a operadora colaborar. Sete das doze não dependem: se a operadora não mandar o dado mensal, essas sete continuam. É o regime de cuidado, explicado nas perguntas ao fim da página.
| Nº | Momento | Entrega | Ativo | Depende da operadora? |
|---|---|---|---|---|
| 1 | 1 · Captação | A carteira comparada com carteiras parecidas, em faixa, com a oscilação normal do porte | Hub | Em parte |
| 2 | 1 · Captação | O custo do ano passado separado em passageiro e estrutural | Hub | Sim |
| 3 | 1 · Captação | O desenho do cuidado que passaria a existir: pessoas em programa, linhas, gerente, o que o RH recebe | APS Digital | Não |
| 4 | 1 · Captação | A faixa de erro declarada, com o documento que sustentou cada número | Contraprova | Não |
| 5 | 2 · Fidelização | O retrato do cuidado que aconteceu, com a qualidade de vida medida pelo próprio paciente | APS Digital | Não |
| 6 | 2 · Fidelização | O sinal precoce do contrato contra o esperado para o perfil, 2 a 3 meses antes de virar reajuste | Hub | Sim |
| 7 | 2 · Fidelização | O resultado das pessoas acompanhadas em 12 meses, contra pessoas parecidas | Contraprova | Não |
| 8 | 3 · Retenção | O reajuste aberto peça por peça sobre o extrato da RN 509 | Hub | Só o extrato, que é direito do cliente |
| 9 | 3 · Retenção | O resultado do cuidado nas pessoas acompanhadas | APS Digital e Contraprova | Não |
| 10 | 3 · Retenção | A posição do contrato no conjunto da sua carteira e no esperado | Hub e Contraprova | Em parte |
| 11 | 3 · Retenção | A migração assistida com o histórico preservado pelo Hub, se a decisão for trocar | APS Digital | Não |
| 12 | Sempre | A metodologia escrita no relatório, publicada com ou sem efeito | Contraprova | Não |
O Diagnóstico muda de forma conforme o dado, e nunca deixa de existir
O nível vem declarado na primeira página. Abaixo de algumas centenas de vidas não sai número de custo em nível nenhum: ali a conversa é o desenho do cuidado e o compromisso de medir dentro do contrato.
| Nível | O que o cliente tem em mãos | O que o Diagnóstico consegue dizer |
|---|---|---|
| 1 | O extrato completo, com despesa por pessoa. Só existe depois do contrato. | Tudo, caso a caso. Serve aos relatórios e ao dossiê, não à conquista. |
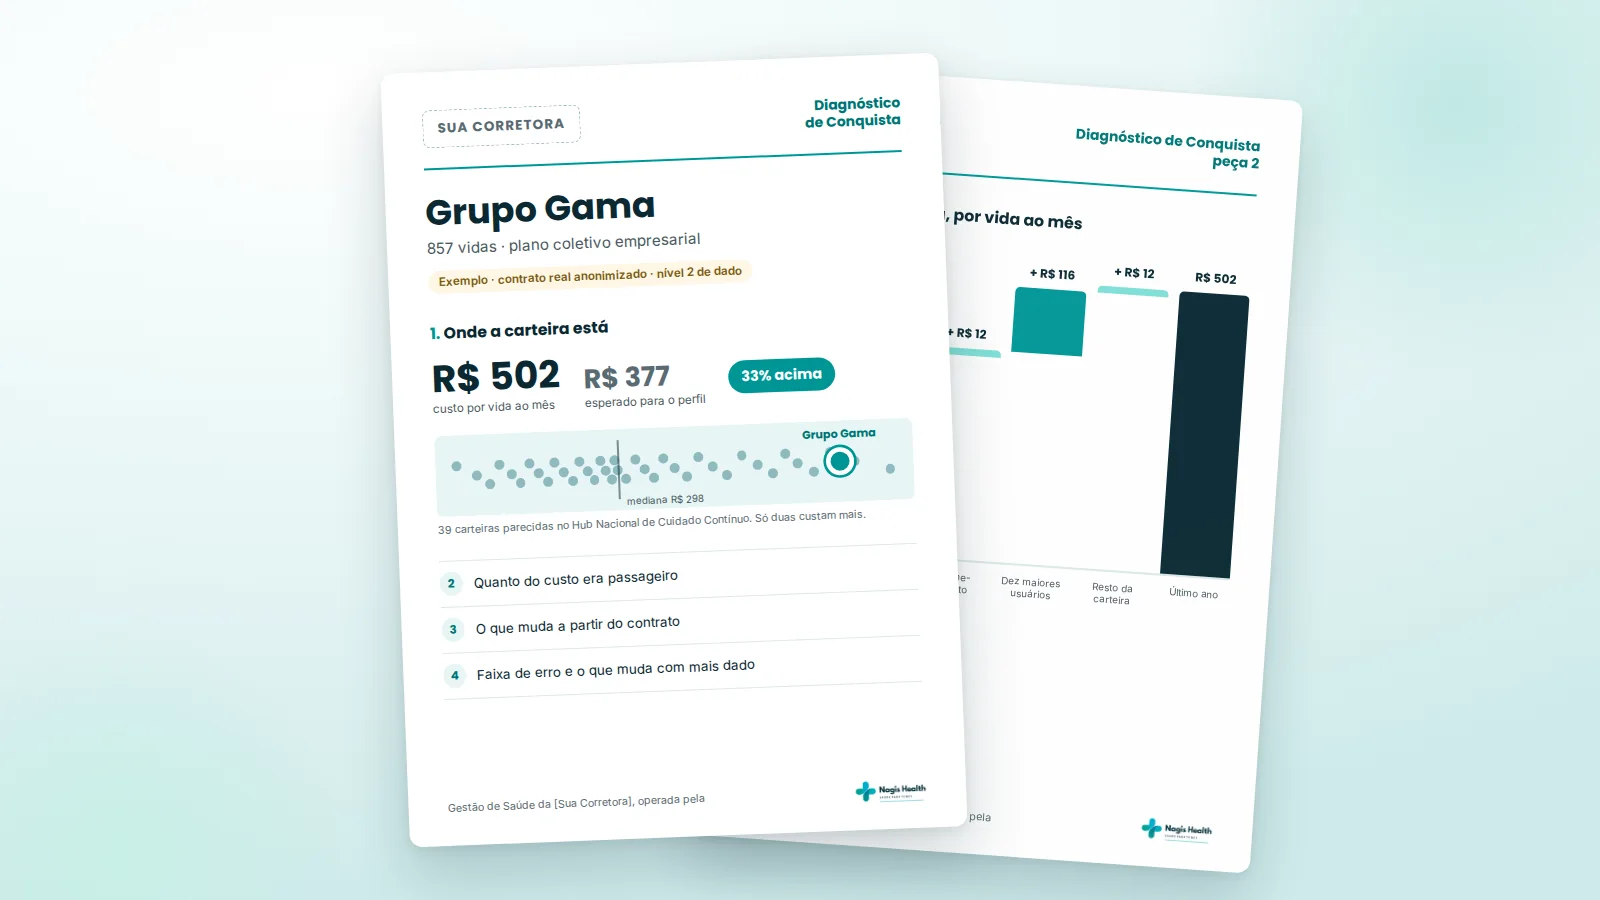
| 2 | O relatório de sinistralidade: vidas e despesa por mês, por tipo de evento, maiores usuários sem nome. É o mais comum numa conquista. | O custo real contra o esperado, a composição da alta e o que foi passageiro, em faixa. |
| 3 | Só o extrato do reajuste, com a memória de cálculo que a operadora é obrigada a entregar (RN 509/2022 da ANS). | O percentual pedido contra o esperado, sem a composição do custo. |
| 4 | Só a lista de vidas por idade e sexo, a mesma usada para cotar. | O esperado para o perfil e a faixa de referência. O número de custo vem numa segunda fase, quando chegar o dado. |
O Hub é duas coisas: o histórico que acompanha a pessoa e a base anonimizada que cresce.
Uma camada acompanha as pessoas. A outra cresce a cada carteira que entra e ajuda todos a fazerem contraprova.
O cuidado segue a pessoa, não o contrato
Quem assina o Passaporte de Cuidado leva o seu histórico quando troca de empresa, de corretora ou de plano, e os programas não param. Só a equipe clínica vê esse histórico, sob sigilo profissional, e a pessoa pode recusar a qualquer momento sem perder nada.
Cerca de 1 milhão de vidas, anonimizadas
Contrato a contrato, sem nenhuma pessoa identificável. É a régua que diz o que é normal para cada perfil e porte, e é contra ela que toda contraprova é feita. Cada carteira que entra deixa a régua mais precisa para todas as outras.
O caminho é de mão única
O que a equipe clínica registra no histórico só chega à base depois de anonimizado. O caminho inverso não existe: ninguém parte da base para chegar a uma pessoa. É essa regra que torna o Hub possível, e o Passaporte de Cuidado é o que a pessoa assina para entrar nele.
É o que separa a Inteligência de Cuidado de um painel
Quanto a carteira deveria custar
Um modelo de cada carteira, calibrado na base anonimizada do Hub e corrigido todo mês com o dado real; a partir do primeiro ano, o desfecho de cada grupo também volta, anonimizado, e recalibra a comparação. Diz quanto ela deveria custar, quanto oscila sozinha e o que teria acontecido se ninguém tivesse cuidado.
O modelo nunca fica velho
Versões novas disputam com o modelo em uso sobre o histórico anonimizado, sem tocar em paciente. A regra de quem vence é fixada antes da disputa. Quem acerta mais assume, e nada muda por opinião.
Todo número nasce desafiado
É o que o cliente recebe: o compromisso de que cada resultado passou pelas quatro regras abaixo. Você pode cobrar as quatro. A base calibra, o gêmeo aponta, a APS Digital age, e o que aconteceu volta anonimizado para o Hub, que fica um pouco melhor para todos.
Prometemos prova. As quatro regras que todo número segue.
É o que faz o resultado resistir ao atuário da operadora, ao financeiro do cliente e ao conselho da autogestão. Cada número vem com a régua de comparação, a faixa de erro e a metodologia à vista, com efeito ou sem.
A comparação é registrada antes do cálculo
Antes de olhar qualquer resultado, fica registrado por escrito quem será comparado com quem, qual número será medido e o que conta como efeito. A régua fica fixa do começo ao fim.
Compara com quem era parecido e não foi cuidado
Além do "antes e depois". Os 4% mais caros de um ano costumam custar menos no ano seguinte sem programa nenhum (leitura de carteira real), e o comparador desconta esse efeito natural.
Todo número sai com faixa de erro e nível de dado
A faixa foi medida em contratos reais do mesmo porte. O nível de dado diz com o que o número foi feito: o extrato completo, o relatório de sinistralidade, só o extrato do reajuste ou só a lista de vidas.
Publica com efeito ou sem efeito
A metodologia vai escrita no relatório. Um relatório que admite "neste ponto, sem efeito detectável" torna crível tudo o que ele afirma.
O cliente pequeno compra cuidado. O conjunto da sua carteira compra negociação.
A sua carteira tem muitos clientes pequenos, alguns médios e poucos grandes. Para cada um, dizemos só o que dá para afirmar com honestidade.
O contrato pequeno
O reajuste vem do agrupamento da operadora ou mistura o contrato com o conjunto. Número de custo e promessa de reajuste ficam fora deste porte. Entregamos o que o funcionário sente, gente cuidada pelo nome, e o retrato do cuidado a cada dois meses. Em dois ou três trimestres, esse cliente passa a ter histórico documentado para chegar na renovação mostrando resultado em vez de pedir desconto. É o que conquista a conta pequena e a segura na sua carteira. Exemplo ilustrativo: uma transportadora de 90 vidas, R$ 520 por vida ao mês, R$ 560 mil por ano de plano. A operadora manda 14% de reajuste, o reajuste do conjunto de contratos dela. Sozinha, a corretora só tem duas frases: "é o pool" e "vamos cotar outra". Com a Inteligência de Cuidado, ela chega com um histórico de 12 meses: 4 pessoas em programa (um diabético que não fazia acompanhamento, uma hipertensa, uma gestante, um caso de coluna), cada uma com gerente de cuidado pelo nome e a qualidade de vida medida por ela mesma. A corretora promete prova, e leva a prova. O que ela faz é chegar à renovação com esse retrato, e, se a operadora negar condição, cotar outra operadora levando 12 meses de prova, e não um pedido de desconto. O dono da transportadora sente a diferença nas pessoas, não no boleto. E é por isso que não troca de corretora.
O contrato médio
Custo esperado em faixa, sinal precoce e reajuste aberto. O resultado é medido nas pessoas acompanhadas, contra pessoas parecidas, e nunca vendido como economia no custo total do contrato. Exemplo ilustrativo: a Metalúrgica Alfa, 800 vidas, R$ 610 por vida ao mês, R$ 5,9 milhões por ano. Cada ponto de reajuste nesse contrato são R$ 59 mil por ano. A operadora pede 19%. O dossiê abre: 9 são inflação, 6 são três casos que já terminaram, 4 são o pico do ano passado cobrado como permanente. Os 10 pontos passageiros valem R$ 590 mil por ano para o cliente. A corretora concorrente propôs trocar de operadora com 6 pontos a menos de reajuste, R$ 354 mil. A corretora parceira da NAGIS leva esses 10 pontos à operadora atual como argumento de negociação, com o extrato dela na mão, sem trocar de operadora. E ao lado: o que aconteceu com as 32 pessoas acompanhadas, quem entrou em programa, a adesão e a qualidade de vida medida por elas mesmas. O que não se diz: "economizamos R$ X no custo total da Alfa". Em 800 vidas, o total oscila mais do que qualquer programa move em um ano.
O contrato grande
Tudo isso com faixa estreita, e a economia no custo total do contrato, medida contra o gêmeo digital, com a faixa de erro ao lado. Exemplo ilustrativo: uma rede de varejo com 6.000 vidas, R$ 450 por vida ao mês, R$ 32,4 milhões de prêmio por ano. Cada ponto de reajuste são R$ 324 mil. 240 pessoas em programa. Aqui a contraprova vale por inteiro: o gêmeo digital projetou, sem cuidado, R$ 27,5 milhões de custo assistencial para o ano; o custo real fechou em R$ 26,3 milhões. Diferença de R$ 1,2 milhão, com faixa de R$ 0,4 a R$ 2,0 milhões, e a regra de comparação registrada antes de olhar o resultado. A operadora pede 15%. O dossiê abre 8 de inflação, 3 de perfil e 4 de pico passageiro, e mostra o contrato abaixo do esperado. A corretora senta pedindo 11% em vez de 15%, com o extrato da própria operadora na mão, e cada ponto que negocia são R$ 324 mil por ano na conta do cliente.
O conjunto da sua carteira
200 contratos de 100 vidas são 20 mil vidas. Somados no Hub, o ruído cai e a contraprova funciona por inteiro. É ali que a promessa financeira forte vive, e é com esse conjunto que você negocia com a operadora. Exemplo ilustrativo: uma corretora com 180 contratos e 22 mil vidas de saúde, R$ 127 milhões por ano de prêmio na carteira. Contrato a contrato, ninguém afirma economia: a maioria tem menos de 300 vidas. Somados no Hub, o ruído cai para poucos pontos, e a contraprova diz: "o conjunto custou R$ 100,5 milhões contra R$ 104 milhões que o gêmeo projetou sem cuidado; diferença de R$ 3,5 milhões, faixa de R$ 1,8 a R$ 5,2 milhões". Com esse número e 22 mil vidas, a corretora senta com a operadora para negociar condição para o conjunto dos seus contratos pequenos, o que uma corretora de 3 mil vidas não consegue pedir. E leva o mesmo número para prospectar: "no conjunto dos nossos clientes, o custo ficou 3% abaixo do esperado, medido com método". É uma frase só sua.
Dito antes de qualquer conversa. É o que faz o resto ser acreditado.
A partir de cerca de 5 mil vidas, a autogestão tem volume para a contraprova no custo total: o custo real contra o digital twin (gêmeo digital) da carteira, com faixa. Abaixo disso, o resultado nas pessoas acompanhadas, contra pessoas parecidas não acompanhadas.
| Porte | O que a NAGIS afirma | Onde a APS Digital costuma entrar |
|---|---|---|
| Até 5 mil vidas | Resultado nas pessoas acompanhadas, contra pessoas parecidas não acompanhadas, sempre em grupo. Custo total não se afirma. | Só se a casa quiser. |
| 5 a 50 mil vidas | Orçamento com faixa, resultado por programa e a contraprova no custo total, contra o digital twin da carteira. | Região sem ambulatório, ou linha que a casa não cobre. |
| 50 a 150 mil vidas | Tudo o que está acima, com a faixa mais estreita. | Por região, em ondas. |
| Acima de 150 mil | Tudo o que está acima, por grupo e região. | Por grupo e região, na ordem da casa. |
As equipes da casa ficam. Três regras de convivência
Cada programa, medido com a mesma régua
Nomeado no relatório, com o nome de quem conduz. O crédito é de quem conduz.
A APS Digital só onde a equipe não chega
Região ou grupo definido em contrato, como os maiores de 50 anos do interior, ou um programa novo (crônicos, idosos, uma linha que a casa ainda não cobre) sem a casa contratar equipe. A APS Digital não entra onde a sua equipe já está.
A gestão é da autogestão
Prioridades, linhas de cuidado, região e ritmo são seus. O sistema da casa continua, integrado à plataforma.
O ensaio às cegas: a prova antes do contrato, com os dois métodos nomeados
Na base do Hub, antes de qualquer dado da casa; contratada a Inteligência de Dados, o mesmo ensaio se repete nos dados da casa, como primeiro ato da implantação. Dois métodos disputam a lista: os mais caros do ano anterior (campeão, o método em uso) e o modelo da NAGIS, com o digital twin (desafiante).
O digital twin volta no tempo
O modelo recebe os dados até o fim de um ano e aponta, como se estivesse naquele dia, quem tem maior risco de entrar entre os mais caros e de internar no ano seguinte. Depois abre-se o que aconteceu de verdade.
A lista contra o ano seguinte real
Em 342 mil pessoas da base do Hub, de 2024 para 2025, com listas de 4%: o modelo da NAGIS apontou de 35% a 54% das pessoas que viriam a estar entre os 4% mais caros; os mais caros do ano anterior, de 32% a 51%; ao acaso, 4% (resultado da NAGIS).
Na Sigma, 26% contra 23%
Carteira real de 19 mil vidas, listas com 4% da carteira feitas só com o ano 1: o digital twin apontou 26% das 3.692 internações do ano 2; os mais caros do ano anterior, 23%. 3,7 meses entre o alerta e a internação (resultado da NAGIS).
Detecção, conferível no seu banco
O ensaio mostra quantos dos mais caros do ano seguinte a lista aponta um ano antes, com tempo para agir. A economia é medida depois, na operação, com a Contraprova, a cada dois meses. Nos dados da casa, tudo é conferível no próprio banco.
Cinco perfis de parceiro
A corretora com muitas empresas pequenas e médias
Carteira pulverizada não é desvantagem aqui, é o contrário. A empresa pequena compra o que os funcionários sentem, gente cuidada pelo nome, e em dois ou três trimestres passa a ter o histórico documentado que a segura na sua carteira (o argumento do contrato pequeno está acima). O que conta para entrar é o total de vidas de saúde da sua carteira, não o tamanho de cada cliente.
A corretora que disputa contas grandes
Você concorre em RFP, a concorrência formal em que várias corretoras são convidadas, e precisa de algo que o relatório do concorrente não tem. Aqui você leva dois: a execução clínica com gerente de cuidado com nome, e o Diagnóstico de Conquista, a leitura da conta antes de fechar.
A corretora com carteira estável, que renova todo ano
Clientes que renovam sem que ninguém ofereça nada novo, e uma renovação que sempre acaba em conversa de preço. O relatório a cada dois meses e o dossiê de renovação viram o motivo para essa conversa mudar de assunto, e a gestão de saúde pode virar um serviço vendido a esses clientes, com margem.
O sócio que pensa no valor da corretora
Receita recorrente de serviço vale mais do que comissão para quem quer crescer ou um dia vender a corretora. E um cliente cujos funcionários têm gerente de cuidado não troca de corretora por preço.
Redes e associações de corretoras
Um contrato-quadro com a rede, e cada associada entra com a sua marca e a sua carteira, sem negociar sozinha. Fale conosco sobre o desenho.
Perguntas de corretoras e autogestões
Para corretoras
A NAGIS vai abordar os meus clientes?
Não. A corretora é sempre a contratante e a dona da relação. Está em contrato: a NAGIS não aborda o cliente da corretora, e a gestão de saúde leva o nome dela.
Meus clientes pequenos ganham alguma coisa?
Ganham, e é aí que o argumento fica mais forte. O cuidado é o mesmo em qualquer porte, sem custo para o funcionário: gerente de cuidado com nome e o retrato do cuidado a cada dois meses. O que muda com o porte é o que se pode prometer sobre o reajuste. Até 29 vidas, o reajuste é o do agrupamento da operadora, por regra da ANS (RN 565/2022). Acima disso, e até algumas centenas de vidas, a maioria das operadoras mistura a sinistralidade do contrato com a do conjunto. Por isso, no contrato pequeno, ninguém deveria prometer reajuste menor. O que esse cliente passa a ter é prova: a cada dois meses, o retrato do cuidado que aconteceu: quem entrou em programa, a adesão e a qualidade de vida. Quem usa essa prova é você, que negocia por ele, na renovação e na cotação com outras operadoras. E a economia aparece no conjunto da sua carteira, onde o volume de contratos derruba o ruído. É um argumento que a corretora do lado não tem.
A corretora passa a ver dados de saúde das pessoas?
Não. A corretora vê a sinistralidade por contrato, agregada e anonimizada, em grupo mínimo de 30 vidas e em faixas, nunca uma pessoa. O dado individual fica com a equipe clínica da NAGIS, sob sigilo profissional, porque a lei reserva isso a profissionais de saúde. É por isso que o que chega à corretora e ao RH é resultado, não dado de pessoa.
O que é o Hub Nacional de Cuidado Contínuo?
Duas coisas. O histórico de cuidado que acompanha o titular e o dependente quando trocam de empresa, de corretora ou de plano, guardado como prontuário pela equipe clínica da NAGIS, e a base anonimizada, com cerca de 1 milhão de vidas, em que não existe pessoa, só carteira, que serve de régua para toda contraprova e cresce a cada carteira que entra. O que a equipe registra no histórico só chega à base depois de anonimizado; o caminho inverso não existe. A corretora participante enxerga a sinistralidade da própria carteira por contrato, em grupo mínimo de 30 vidas e em faixas, e, com autorização da empresa, o extrato agregado e anonimizado de um contrato que está chegando de outra corretora participante. Nunca uma pessoa: o Hub não é um cadastro consultável.
Isso é gestão de saúde de verdade ou é mais um painel?
Dado não cura ninguém, e por isso a segunda parte é gente: gerentes de cuidado com nome, com médicos e enfermeiras atrás, seguindo protocolos com resultado medido. E a nossa inteligência vai além do painel: modelos preditivos apontam quem procurar primeiro e que ações tomar, e o gêmeo digital da carteira mostra o que teria acontecido sem cuidado. É inteligência do negócio saúde, que um painel comum de BI (business intelligence) não tem. Relatórios existem, e são o retrato do cuidado que já aconteceu.
Vocês garantem que o custo cai?
Garantimos medir do jeito honesto: a regra de comparação escrita antes do cálculo (quem é comparado com quem e o que conta como efeito ficam registrados antes de olhar o resultado), o resultado nas pessoas acompanhadas e no conjunto da sua carteira, sempre com a faixa de erro ao lado. A faixa de erro e o comparador vão no anexo de cada relatório.
E se a operadora não der o relatório de sinistralidade?
O Diagnóstico muda de forma, não deixa de existir. O extrato do reajuste é direito do seu cliente: a RN 509/2022 da ANS obriga a operadora a entregá-lo pelo menos 30 dias antes de aplicar o reajuste, com a memória de cálculo. Com ele, abrimos o reajuste. Com o relatório de sinistralidade, quando existe, a leitura fica mais funda. Sem nenhum dos dois, entregamos o custo esperado para o perfil, quando o porte permite, o desenho do cuidado e o risco, e medimos dentro do contrato.
Vocês usam dado das pessoas antes do contrato?
Não. Antes do fechamento, o diagnóstico usa só a lista de vidas por idade e sexo, sem nome nem CPF, e os documentos agregados que a empresa autorizar. Dado de pessoa só existe depois do contrato, com a autorização do RH e o Passaporte de Cuidado, e fica com a equipe clínica.
O que é o gêmeo digital da carteira?
Um modelo da sua carteira que simula o que aconteceria sem o cuidado, calibrado na base do Hub e recalibrado a cada dado que volta: o que a APS Digital fez, o que o paciente respondeu e o que aconteceu com a utilização. Serve para decidir quem procurar primeiro e para medir o resultado contra o que teria acontecido. É a régua da Contraprova Contínua, e sai sempre com a faixa de erro.
Quantas pessoas uma gerente de cuidado acompanha?
Um número limitado de pessoas em programa, não a base inteira, para conhecer cada uma pelo nome, e ser conhecida por elas. A APS Digital é dimensionada por pessoas em programa, não por vidas na base.
Vocês contestam as cobranças da operadora?
Não. A operadora assume o risco atuarial e cobra mensalidade. O que fazemos é ler o reajuste com o direito que a RN 509/2022 da ANS dá ao seu cliente, identificar o que infla a sinistralidade e agir na origem, antes que vire reajuste. Quem negocia é você.
O que a NAGIS precisa da empresa cliente?
A autorização do RH para a operadora fornecer os dados de consumo assistencial aos médicos da NAGIS, e o Passaporte de Cuidado, o termo de ciência e aceite que cada funcionário assina, entregue pelo RH na implantação. Sem a autorização e o Passaporte, a Gestão de Cuidado não opera para aquele cliente. Se a operadora demorar a mandar o dado, a parceria começa no regime de cuidado, explicado abaixo.
E se o cliente trocar de operadora?
A migração é assistida: a base é reimportada com o histórico preservado, a estratificação é refeita e os programas seguem sem interrupção. A operadora nova recebe uma população já conhecida.
E se a operadora não mandar os dados mensais das vidas?
A parceria continua, em outro regime, e a proposta diz qual. Com o dado assistencial mensal, é o regime completo: todas as entregas dos três momentos, com o sinal precoce e a contraprova no custo. Sem ele, é o regime de cuidado: o desenho do cuidado, o relatório do cuidado que aconteceu, o resultado das pessoas acompanhadas e a migração assistida continuam, porque não dependem da operadora. A busca ativa parte do perfil da carteira e das respostas das próprias pessoas, e a contraprova mede saúde e utilização declarada, não custo. Na renovação, o extrato do reajuste continua chegando, por direito do seu cliente (RN 509/2022). Por isso a autorização do RH e o fornecimento pela operadora entram no contrato desde a proposta, e a ausência do dado entra na sua negociação.
Saúde mental e telemedicina fazem parte?
Não como serviço separado, neste momento. A oferta é a Inteligência de Cuidado com o Hub Nacional de Cuidado Contínuo. Quando um protocolo indica cuidado em saúde mental ou atendimento a distância, a APS Digital identifica, aciona a rede do plano e acompanha. Serviços próprios de saúde mental e telemedicina entram num segundo momento, em separado.
Como fica o médico do paciente e a rede credenciada?
Ninguém substitui o médico assistente. A NAGIS orquestra: encaminha melhor, acompanha entre as consultas e pode habilitar as clínicas já credenciadas do plano no mesmo cuidado, com os profissionais delas conversando com os da NAGIS. A rede continua sendo a rede, e continua sendo paga pelo plano.
Quem opera no dia a dia?
A NAGIS. Busca ativa, acolhimento, gerentes de cuidado, protocolos e relatório são operação nossa, com a sua marca. O seu time apresenta, negocia e renova; não opera nada.
A NAGIS participa das reuniões com o meu cliente?
A reunião é sua. A NAGIS prepara a peça e a pauta de cada relatório a cada dois meses para você conduzir, e o seu time continua sendo o rosto da gestão de saúde diante do cliente.
O que muda para o meu time de benefícios?
Ele ganha o que apresentar e continua dono do cliente, do relatório e da renovação. Entra na reunião de implantação com o RH, recebe o relatório a cada dois meses com o seu logo, conduz a reunião com o cliente com a peça e a pauta que a NAGIS prepara e, quando pedir, leva o dossiê de renovação para a negociação. Não precisa de enfermeiro, médico ou equipe clínica própria.
Já anunciamos gestão de saúde aos nossos clientes. O que muda?
Nada no que o cliente vê de vocês, tudo no que ele recebe. O painel de vocês continua e passa a mostrar o que a APS Digital fez: quem foi encontrado, quem entrou em acompanhamento, o que melhorou. O funcionário do cliente passa a ter uma gerente de cuidado com nome.
A nossa carteira entra no Hub para outras corretoras verem?
Não. O que outra corretora participante pode ver de um contrato seu é só o que a empresa dele autorizar, agregado e anonimizado, quando ela estiver cotando com essa corretora. Vale o mesmo para você, que passa a ver o que entra na sua carteira.
Vocês têm escala para uma carteira grande?
A implantação é conta a conta, em até 45 dias por contrato, com uma rampa combinada no cronograma. A APS Digital é dimensionada por pessoas em programa, não por vidas na base, e cresce com a carteira.
Posso trocar os clientes incluídos?
Sim, quando quiser. Você decide quais contratos entram e pode substituí-los ao longo do tempo, conta a conta. A Gestão de Cuidado acompanha quem está incluído no mês.
Vocês passam leads para a corretora?
Empresas que chegam à NAGIS sem corretora são apresentadas a uma corretora participante da praça. Empresas que já têm corretora são encaminhadas à corretora delas.
Por que "ninguém adoece de repente"?
Porque a conta é que aparece de repente. Uma parte do reajuste é inflação médica e ninguém controla. A outra parte é a soma de decisões clínicas que ninguém está acompanhando. Essa parte é grande, e é gerenciável.
Para autogestões
Já temos clínica, ambulatório e equipe própria.
Continuam com vocês, e quem conduz cada programa continua conduzindo. A Plataforma PGS dá à sua equipe a busca ativa e o registro de cada contato; a Inteligência de Dados mede cada programa com a mesma régua; a APS Digital entra só onde as suas equipes não chegam.
Podemos contratar só a plataforma?
Sim. A Plataforma PGS é contratada sozinha, para as equipes da casa. A Inteligência de Dados e a APS Digital podem entrar junto ou depois, na mesma plataforma, e a APS Digital só no grupo que a casa definir.
Isso substitui o nosso programa atual?
Não. As suas equipes, o sistema de gestão e a rede credenciada continuam. O que entra é a leitura da base contra o digital twin, a busca ativa na carteira inteira, a medição de todos os programas com a mesma régua e, onde as equipes não chegam, a APS Digital.
Os nossos beneficiários estão espalhados.
É para isso que a APS Digital existe nesta frente. Ela atende a distância, por telefone, mensagem e vídeo, com gerente de cuidado que o beneficiário conhece pelo nome e médicos de retaguarda, em qualquer cidade, o grupo que você definir em contrato: uma região, um grupo como os maiores de 50 anos, uma linha de cuidado.
Uma base de fora compara os nossos beneficiários?
Por idade, sexo e padrão de uso (consultas, exames, procedimentos, terapias e internações), pessoa a pessoa, na base anonimizada do Hub, cerca de 1 milhão de vidas. Depois do primeiro ano, o desfecho real da sua carteira recalibra a comparação.
Como vocês medem o resultado?
Por programa, contra pessoas parecidas que ainda não entraram; no custo total, contra o digital twin da carteira, a partir de cerca de 5 mil vidas. A regra de comparação fica registrada antes de olhar o resultado, com a faixa de erro ao lado, e o relatório sai a cada dois meses.
O que é o digital twin (gêmeo digital) da carteira?
Um modelo de cada beneficiário e da carteira, calculado pelas pessoas de mesma idade, sexo e padrão de uso na base anonimizada do Hub e corrigido com o dado real. Diz quanto ela deveria custar por grupo, quanto oscila sozinha e o que teria acontecido se ninguém tivesse cuidado. Versões novas do digital twin disputam com a versão em uso (champion-challenger, campeão e desafiante); quem acerta mais assume.
Com que frequência recebemos o resultado?
A cada dois meses, seis relatórios por ano, sempre nas mesmas três camadas: o cuidado que aconteceu, o sinal precoce por grupo e o resultado de cada programa. Uma vez por ano, o dossiê ao conselho, com o orçamento em faixa.
Os dependentes e os agregados entram?
Sim. A carteira inteira entra na plataforma e na leitura; a APS Digital cuida do grupo definido em contrato, titulares e dependentes.
O que a NAGIS precisa para começar?
Antes do contrato, nenhum dado da casa: a prova é o ensaio na base do Hub. Depois, a extração mensal que o sistema da casa já exporta, liberada na primeira semana, e, onde a APS Digital entrar, o convite em nome da casa e o aceite de cada beneficiário.
Os estudos citados, para conferir
Os estudos que sustentam as seis linhas de cuidado da APS Digital: hipertensão, diabetes, oncologia, insuficiência cardíaca, ortopedia e saúde mental. São estudos de mecanismo, evidência de mercado, não resultado da NAGIS. Cada item abre a publicação original.
Reconhecida por quem avalia saúde no mundo
Selecionada em 2018 pelo programa TechEmerge do IFC/Banco Mundial, entre as healthtechs de referência, e reconhecida com o Selo GovTech do BrazilLAB.
Publicado, reconhecido e noticiado
Resultado publicado em revista científica internacional, reconhecimento do IFC/Banco Mundial, selo GovTech e cobertura da imprensa. Cada logo abre a fonte.


O detalhe termina em um pedido
Corretora ou gestora de benefícios: comece por um contrato, e o Diagnóstico de Conquista volta com a sua marca. Autogestão: comece por uma conversa de 40 minutos; depois, a apresentação operacional e a proposta.
Quero o Diagnóstico de ConquistaQuero a conversa de 40 minutos